
Ska du köpa eller sälja bostad först?
Att stå inför ett bostadsbyte väcker ofta en rad tankar och funderingar. Ska du trygga ekonomin genom att sälja det gamla hemmet först, eller vill du hellre hitta drömbostaden direkt och slippa stressen med ett tillfälligt boende?
Det finns inget facit som passar alla. Valet handlar i grunden om din ekonomi, hur flexibel du kan vara med flytten och hur marknaden ser ut där du bor. Den här guiden hjälper dig att väga fördelar mot nackdelar, förbereda frågorna till banken och skapa en realistisk plan för både pengar och flyttdagar.
Guiden ger allmän vägledning och ersätter inte personlig ekonomisk eller juridisk rådgivning. Behöver du låna måste banken godkänna finansieringen för just ditt bostadsbyte.
Sälja först
När du väljer att sälja först börjar du med att skriva säljkontrakt för ditt nuvarande hem. Det ger dig en trygg grund att stå på, eftersom du har ett avtalat försäljningspris att utgå från när du sedan ger dig ut på jakt efter nästa bostad.
Fördelar
- Det blir lättare att sätta en realistisk budget för ditt nästa hem när du svart på vitt vet vad du får med dig från försäljningen.
- Du anpassar nästa köp efter ett faktiskt försäljningspris i stället för en uppskattning eller en förhoppning.
Nackdelar
- Du vet inte i förväg exakt när du hittar nästa bostad eller vad den kommer att kosta.
- Om du måste lämna din nuvarande bostad innan nästa är redo för inflyttning kan du behöva ordna tillfälligt boende, magasinering för dina saker och ställa in dig på en extra flytt.
Att sälja först brukar passa bra om ett lägre försäljningspris än väntat skulle ändra vad du har råd att köpa, eller om du vill undvika risken för dubbla boendekostnader. Det underlättar om du har en flexibel inställning till nästa boende eller har en smidig lösning för tiden däremellan.
Om köparen har möjlighet att vänta kan ni ibland komma överens om ett senare tillträde. Det ger dig mer tid att leta i lugn och ro. Har ni redan skrivit kontrakt behöver dock båda parter vara överens om du vill ändra tillträdesdatumet.
Köpa först
Väljer du i stället att köpa först säkrar du ditt nya hem innan din nuvarande bostad är såld. Det passar dig som vill fokusera helt på att hitta rätt bostad utan att behöva stressa över att utflyttningsdatumet närmar sig.
Fördelar
- Du kan ta den tid du behöver för att hitta ett hem som känns helt rätt, utan att sökandet styrs av en redan bestämd utflyttningsdag.
- Om du får tillgång till nästa bostad innan du lämnar den gamla kan du flytta i din egen takt direkt mellan dem och slippa tillfälligt boende och dubbla flyttar.
Nackdelar
- Försäljningen av din nuvarande bostad kan ta längre tid eller ge ett lägre pris än du hade räknat med.
- Du kan behöva klara av betalningar för två bostäder under en period och dessutom ordna finansiering till nästa köp innan du har fått pengarna för den gamla.
Att köpa först kan vara rätt väg om du söker en viss typ av bostad som sällan kommer ut på marknaden, och samtidigt har ett ekonomiskt utrymme som gör att du kan vänta ut en försäljning. Räkna alltid igenom vad som händer om försäljningen drar ut på tiden eller om slutpriset blir lägre än väntat.
Behöver du låna till köpet måste banken göra en bedömning och godkänna att finansieringen fungerar under hela övergången.
Förbered gärna försäljningen medan du letar efter det nya hemmet. Du kan välja mäklare, samla ihop uppgifter om driftkostnader och planera fotograferingen i förväg. Då kan du snabbt få ut bostaden på marknaden när du väl har skrivit kontrakt på den nya.
Hur väljer du mellan att köpa och sälja först?
Vilka upplägg kan banken erbjuda dig?
Ett lånelöfte är ett preliminärt besked. Om du ska ta lån behöver banken godkänna den specifika bostaden och hela finansieringsplanen innan du skriver på ett bindande köpekontrakt.
Berätta öppet för banken hur du vill lägga upp bostadsbytet. Du kan till exempel ställa de här frågorna:
- ”Kan jag köpa nästa bostad innan jag har hittat en köpare till min nuvarande? Måste säljkontraktet vara påskrivet innan de nya lånen betalas ut?”
- ”Jag behöver betala handpenningen innan jag har fått loss pengarna från min försäljning. Kan jag få ett handpenningslån till den?”
- ”Jag har kontrakt på båda bostäderna, men pengarna från försäljningen kommer först efter att den nya bostaden ska betalas. Kan jag få ett brygglån för tiden däremellan?”
- ”Kan ni godkänna att jag äger två bostäder under en tid, och vilka marginaler vill ni att jag har i min ekonomi?”
- ”Vad händer med min finansiering om min försäljning dröjer eller om priset blir lägre än vi har räknat med?”
Banken kan ibland godkänna att du skriver köpekontrakt innan din gamla bostad är såld, men sätta som krav att säljkontraktet ska vara klart innan lånen faktiskt betalas ut. De utvärderar också om din löpande ekonomi klarar kostnaderna för två boenden samtidigt.
Är det svårast att sälja eller hitta nästa bostad?
Vilket pris är det realistiskt att räkna med för din nuvarande bostad? Be gärna en mäklare om en bedömning grundad på nyligen sålda bostäder i området samt hur lång tid en försäljning kan tänkas ta. En värdering ger en god vägledning för din planering, men är aldrig någon garanti för vad slutpriset landar på.
Skilj också på utgångspriset i annonsen och det slutliga försäljningspriset. Ett för högt utgångspris kan skrämma bort intressenter och förlänga hela processen. Ett lägre utgångspris behöver å andra sidan inte betyda ett lägre slutpris. Räkna ändå alltid på vad ett lägre pris skulle innebära för ditt nästa köp, så att du inte bygger din budget på pengar som inte är säkrade.
Fundera även på vad som sätter ramarna för ditt sökande:
- Behöver flytten anpassas efter en skolstart eller ett nytt jobb?
- Söker du bostad i ett väldigt specifikt område eller av en viss typ?
- Hur flexibel kan du vara när det gäller storlek, skick eller datum för flytt?
- Har du en fungerande lösning om det drar ut på tiden innan du hittar rätt?
Letar du efter ett hem som är svårt att hitta lutar valet ofta åt att köpa först. Om det i stället är avgörande för din budget att försäljningen ger ett visst belopp är det tryggast att sälja först.
När betalar du för din nya bostad?
På kontraktsdagen skriver du och säljaren under köpeavtalet. Handpenningen fungerar som en första delbetalning av köpeskillingen. Hur stor den är och när den ska betalas kommer ni överens om tillsammans med mäklaren i samband med avtalet.
På tillträdesdagen betalas resten av köpeskillingen och du får nycklarna till ditt nya hem. När du säljer löses dina befintliga bolån oftast av på tillträdesdagen innan det slutliga överskottet förs över till dig.
Stäm också av när mäklararvode och andra omkostnader ska betalas – arvodet dras ibland direkt från handpenningen eller faktureras separat enligt avtal.
Ordningen på tillträde och frånträde påverkar när du har pengarna på kontot och när dina utgifter uppstår. Här är två exempel där säljkontraktet skrivs först, men där flyttdagarna ligger i olika ordning:
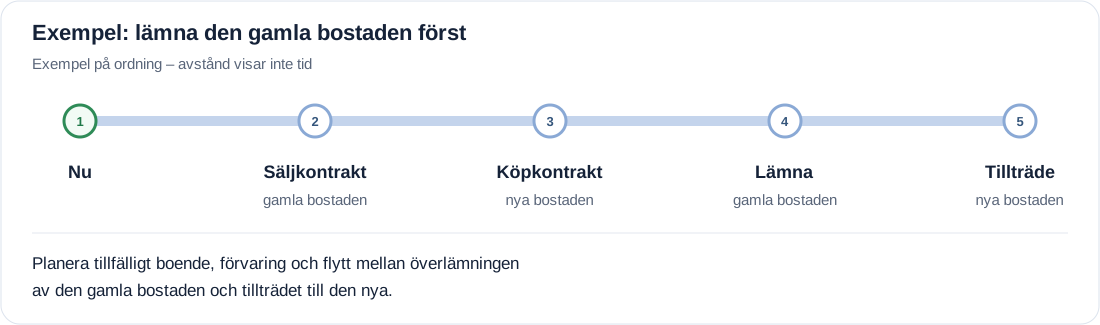
Exempel: lämna den gamla bostaden först
Exempel på ordning – avstånd visar inte tid
- Nu
- Säljkontraktgamla bostaden
- Köpkontraktnya bostaden
- Lämnagamla bostaden
- Tillträdenya bostaden
Exempel: lämna den gamla bostaden först. Här behöver du ha en plan för var du bor fram tills att du får flytta in i den nya bostaden. Fundera också på var dina saker ska förvaras under tiden och hur transporterna ska lösas.
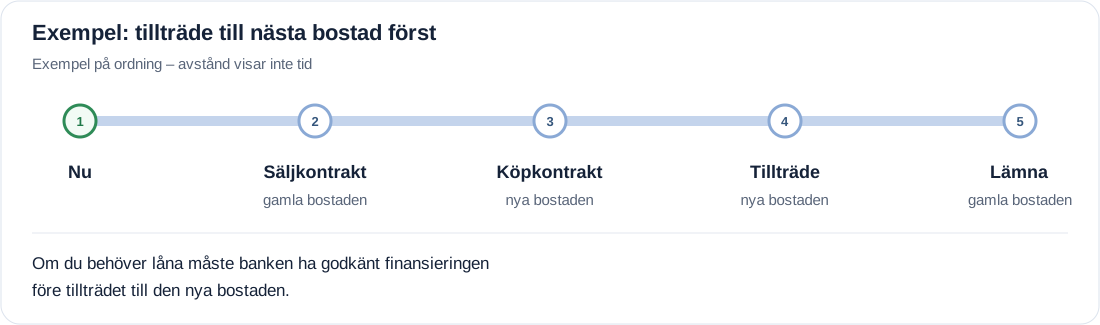
Exempel: tillträde till nästa bostad först
Exempel på ordning – avstånd visar inte tid
- Nu
- Säljkontraktgamla bostaden
- Köpkontraktnya bostaden
- Tillträdenya bostaden
- Lämnagamla bostaden
Exempel: tillträde till nästa bostad först. I det här fallet betalar du den nya bostaden innan du har fått slutbetalningen för den gamla. Det innebär att du under en period bär kostnader för två hem samtidigt. Räcker ditt eget sparande inte till hela betalningen behöver du ha finansieringen klar med banken före tillträdesdagen.
När kan handpenningslån och brygglån behövas?
- Ett handpenningslån kan hjälpa dig att täcka handpenningen om dina pengar är låsta i din nuvarande bostad eller i sparformer som du inte kommer åt direkt.
- Ett brygglån (överbryggningslån) täcker upp när du ska slutbetala ditt nya hem innan pengarna från din försäljning har kommit in.
Banken kan kräva att du har skrivna kontrakt för både köp och försäljning för att kunna bevilja ett brygglån. Har du inte sålt ännu behöver du gå igenom med banken hur de ser på finansieringen i just din situation.
Utöver själva köpeskillingen behöver du se till att du har utrymme för boendenas löpande utgifter under överbryggningstiden.
Vad gör du om din gamla bostad inte blir såld i tid?
Om du har skrivit kontrakt på en ny bostad men inte hittat en köpare till den gamla när tillträdet närmar sig behöver du skaffa dig en tydlig överblick. Räkna på hur länge dina tillgängliga pengar och beviljade lån räcker för att täcka utgifterna för båda bostäderna.
Prata med mäklaren om det finns justeringar i försäljningsstrategin som kan göra skillnad, till exempel prisbild eller presentation. Behöver du utöka dina lånemöjligheter bör du kontakta banken så tidigt som möjligt. Gå även igenom köpekontraktets villkor och tidsfrister så att du vet exakt vad som gäller om situationen förändras.
Gör en plan för pengarna och flytten
Räkna på beloppen
Med köpa-och-sälja-kalkylatorn ser du hur försäljningen påverkar pengarna till ditt nya köp, ditt beräknade lånebehov och hur dina månatliga utbetalningar ser ut efter bytet. Prova gärna att räkna på både ditt förväntade försäljningspris och ett lägre alternativ.
Om du först vill få full koll på enbart försäljningsdelen kan du använda kalkylatorn Kvar efter försäljning. Där ser du vad du får ut efter att bolån och säljkostnader är avdragna, med den beräknade vinstskatten visad separat.
I säljkostnadskalkylatorn samlar du alla kringkostnader kring försäljning och flytt. Lägg till poster som flyttstädning och magasinering om det behövs, och ta med eventuella merkostnader för resor eller tillfälligt boende.
Vill du räkna på de löpande månadskostnaderna för varje bostad för sig kan du använda bostadskostnadskalkylatorn. Det ger dig ett bra underlag för att ställa samman din totala budget under övergångsperioden.
Håll koll på vad som ska betalas och när du ska flytta
Skapa en enkel tidslinje där du ställer samman betalningsdatum, belopp och vilken finansiering du använder för varje steg. Gör en markering vid siffror och datum som än så länge bara är uppskattningar, och uppdatera dem så fort avtalen är skrivna.
Ett exempel på hur tidslinjen kan se ut:
- 8 april: Handpenning för nästa bostad. Notera beloppet. Täcker du detta med befintliga sparpengar eller behöver du nyttja ett beviljat handpenningslån?
- 2 maj: Tillträde till nästa bostad. Hur finansieras slutbetalningen – genom sparpengar, nya bolån eller ett brygglån som täcker upp tills pengarna från din försäljning kommer?
- 20 maj: Köparen tillträder din gamla bostad. Hur mycket får du ut efter att dina gamla bolån lösts? Har mäklararvodet dragits från handpenningen eller ska det betalas nu? Kom också ihåg att föra in när eventuella brygglån eller handpenningslån ska återbetalas.
I det här exemplet kan du planera utflyttning och städning i lugn och ro efter att du fått nycklarna till det nya hemmet. Genom att summera de löpande kostnaderna för båda boendena under mellanperioden ser du exakt vilket utrymme du behöver ha innan försäljningspengarna slutgiltigt finns på ditt konto.
Om du i stället lämnar din gamla bostad först behöver planen även innehålla detaljer kring det tillfälliga boendet. Undersök möjligheter till korttidshyra eller boende hos närstående, och skriv ner kostnader, in- och utflyttningsdatum samt sista dag för att ge besked.
Se också över transport och förvaring av dina saker under mellantiden så att du har alla kostnader och datum på ett ställe.
Vanliga frågor om att köpa eller sälja först
Räcker ett accepterat bud för att jag ska kunna köpa nästa bostad?
Nej, ett accepterat bud är inte ett bindande avtal. Om du köper ny bostad innan säljkontraktet för din gamla är påskrivet står du fortfarande inför risken att försäljningen inte blir av. Om du behöver låna måste banken dessutom godkänna finansieringen oavsett hur långt budgivningen har kommit.
Kan jag köpa med villkor att min bostad blir såld?
Ja, ni kan skriva in ett så kallat försäljningsvillkor i köpekontraktet. Det ger dig rätt att häva köpet om du inte får din nuvarande bostad såld på de villkor ni kommit överens om. Säljaren måste dock gå med på detta. Be mäklaren att utforma tydliga tids- och prisgränser samt hur och när villkoret måste åberopas.
Kan jag leta efter nästa bostad medan jag säljer?
Ja, det går utmärkt att förbereda försäljningen samtidigt som du letar nytt. Du kan välja mäklare, ta bilder och göra allt klart för publicering. Tänk bara på att stämma av med banken på förhand om du planerar att lägga bud innan din nuvarande bostad är såld.
Kan jag använda köparens handpenning till mitt nästa köp?
Räkna inte med att du kommer åt pengarna direkt. Handpenningen kan sättas in på mäklarens klientmedelskonto och hållas kvar där enligt ett depositionsavtal. Kontrollera vad som gäller i ditt avtal innan du räknar in summan som tillgängliga pengar.
Kan båda bostäderna ha tillträde samma dag?
Ja, det går att samordna, men det kräver att banken godkänner tidsplanen och att mäklarna synkar sinsemellan. Stäm av med banken hur kassaflödet behöver se ut så att pengarna från försäljningen hinner slussas vidare till köpet i rätt ordning.
Kan jag ändra tillträdesdagen efter att kontraktet är påskrivet?
Det går bra så länge du och den andra parten är helt överens. Be mäklaren upprätta ett skriftligt tilläggsavtal och stäm av med banken så att låneutbetalningar och tillträdesrutiner fungerar med det nya datumet. Gäller det en bostadsrätt bör även föreningen kontaktas.
Källor kontrollerade den 2 november 2026.
Guidens förklaringar av kontrakt, tillträde och betalningar bygger på Fastighetsmäklarinspektionens information. Konsumenternas Bank- och finansbyrå och bankernas egna sidor beskriver låneupplägg och villkor. En banks produktvillkor gäller dess egna lån.
- FMI: Budgivning
- FMI: Kontraktsskrivning
- FMI: Tillträde
- FMI: Mäklarens hantering av handpenningen
- FMI: Betalning av mäklararvodet
- FMI: Klausuler och villkor
- Mäklarsamfundet: Lojalitetsplikten i försäljningsklausuler
- Konsumenternas: Ansöka om bolån
- SBAB: Handpenning och handpenningslån
- SBAB: Överbryggningslån
- SBAB: Lånelöfte
- SBAB: Köpa eller sälja först
- Handelsbanken: Köpa eller sälja bostad först?
- Fastighetsbyrån: Sälja hus eller bostadsrätt privat
- Swedbank: Samordning av tillträden